Immobilienkredit vorzeitig kündigen: Wann eine Vorfälligkeitsentschädigung fällig wird
Ein laufender Immobilienkredit lässt sich auf mehreren Wegen vorzeitig beenden, und die Kosten unterscheiden sich je nach Weg erheblich. Das Bürgerliche Gesetzbuch kennt ein ordentliches Kündigungsrecht nach zehn Jahren und ein jederzeitiges Kündigungsrecht bei veränderlichem Zinssatz. Hinzu kommt das Recht auf vorzeitige Rückzahlung während einer laufenden Zinsbindung. Eine Vorfälligkeitsentschädigung kommt allein beim dritten Weg in Betracht. Nach § 502 Absatz 1 Satz 1 BGB, der für Verbraucherdarlehen gilt, kann die Bank eine Entschädigung nur verlangen, wenn zum Zeitpunkt der Rückzahlung Zinsen zu einem gebundenen Sollzinssatz geschuldet werden. Diese eine Voraussetzung sortiert die Fälle bereits vor.
Welche Norm den Ausstieg trägt, hängt vom Datum des Vertragsschlusses ab. Für Immobiliar-Verbraucherdarlehen ab dem 21. März 2016 eröffnet § 500 Absatz 2 Satz 2 BGB den Weg über eine vorzeitige Erfüllung während der Sollzinsbindung. Bei älteren Verträgen und gewerblichen Krediten bleibt es beim Kündigungsrecht des § 490 Absatz 2 BGB, das einen gebundenen Sollzinssatz und eine Sicherung durch Grund- oder Schiffspfandrecht voraussetzt. Ein dritter Satz ergänzt § 500 Absatz 2 BGB seit dem 19. Mai 2026, denn seither bleibt § 490 Absatz 2 BGB außer Anwendung, sobald die Voraussetzungen der vorzeitigen Rückzahlung vorliegen. Die Zuordnung wirkt sich auf Fristen, Voraussetzungen und Formalien aus.
Das Kündigungsrecht nach zehn Jahren und der Beginn der Frist
Jedem Darlehensnehmer mit gebundenem Sollzinssatz steht das ordentliche Kündigungsrecht aus § 489 Absatz 1 Nummer 2 BGB offen. Es greift nach Ablauf von zehn Jahren und verlangt eine Kündigungsfrist von sechs Monaten. Der Vertrag lässt sich dabei ganz oder teilweise beenden. Maßgeblich ist nicht der Tag des Vertragsschlusses, denn nach dem Wortlaut der Vorschrift läuft die Zehnjahresfrist erst ab dem vollständigen Empfang des Darlehens. Bei einem Baukredit, der in Raten abgerufen wird, verschiebt sich der Beginn damit bis zur Auszahlung der letzten Rate. Ob die Frist auch dann läuft, wenn ein Teil der vereinbarten Summe nie abgerufen wird, beantwortet der Wortlaut nicht.
Eine Entschädigung fällt bei dieser Kündigung nicht an, weil die rechtlich geschützte Zinserwartung der Bank an dieser Stelle ihre Obergrenze hat. Wird nach dem Empfang eine neue Vereinbarung über den Sollzinssatz oder die Zeit der Rückzahlung getroffen, tritt der Zeitpunkt dieser Vereinbarung an die Stelle des Empfangs. Die zehn Jahre beginnen dann erneut. Nach § 489 Absatz 3 BGB gilt die Kündigung als nicht erfolgt, wenn der geschuldete Betrag nicht binnen zwei Wochen nach ihrem Wirksamwerden zurückgezahlt wird. Vertraglich lässt sich dieses Kündigungsrecht weder ausschließen noch erschweren, was § 489 Absatz 4 BGB anordnet.
Darlehen mit veränderlichem Zinssatz
Ein Darlehen mit veränderlichem Zinssatz lässt sich nach § 489 Absatz 2 BGB jederzeit mit einer Frist von drei Monaten kündigen. Eine Entschädigung scheidet hier aus, weil der gebundene Sollzinssatz fehlt, den § 502 Absatz 1 Satz 1 BGB voraussetzt. Die Begründung zum Gesetz zur Umsetzung der Wohnimmobilienkreditrichtlinie hält fest, dass eine bedingungslose vorzeitige Rückzahlung nur in einen Zeitraum mit variablem Zinssatz fallen kann. Zwischenfinanzierungen und Darlehen ohne Zinsfestschreibung stehen deshalb außerhalb des Streits um die Höhe einer Forderung.
Viele Verträge mischen beide Formen, etwa mit einer festen Phase und einem anschließenden variablen Abschnitt. § 489 Absatz 5 BGB stellt dafür auf einzelne Zeiträume ab. Ist für die gesamte Vertragslaufzeit keine Sollzinsbindung vereinbart, gilt der Sollzinssatz nur für die Zeiträume als gebunden, für die er durch eine feste Prozentzahl bestimmt ist. Im variablen Abschnitt bleibt es damit bei der jederzeitigen vorzeitigen Erfüllung nach § 500 Absatz 2 Satz 1 BGB. Die Einschränkung des Satzes 2 erfasst allein die Phase der Sollzinsbindung.
Ende der Sollzinsbindung und Wechsel in die Anschlussfinanzierung
Endet die Sollzinsbindung vor der für die Rückzahlung bestimmten Zeit und ist keine neue Vereinbarung über den Sollzinssatz getroffen, greift § 489 Absatz 1 Nummer 1 BGB. Die Kündigung ist mit einer Frist von einem Monat möglich, frühestens für den Ablauf des Tages, an dem die Sollzinsbindung endet. Vorbereitet wird dieser Termin durch § 493 Absatz 1 BGB. Die Bank muss spätestens drei Monate vor dem Ende der Sollzinsbindung mitteilen, ob sie zu einer neuen Abrede bereit ist. Erklärt sie sich bereit, gehört der angebotene Sollzinssatz in die Unterrichtung.
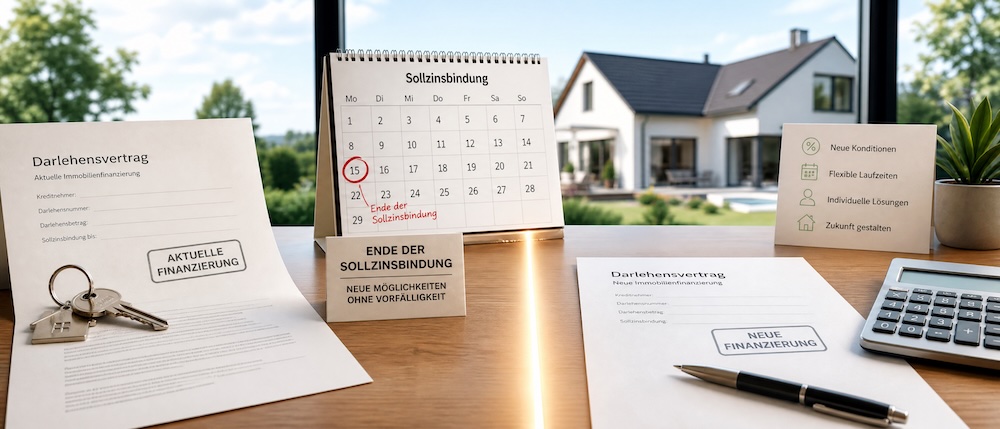
Zum Ablauf der Zinsbindung kostet der Wechsel zu einem anderen Institut keine Entschädigung, weil die geschützte Zinserwartung mit diesem Termin ohnehin endet. Die Konditionen der Anschlussfinanzierung richten sich nach dem Markt. Neu vereinbarte Wohnungsbaukredite an private Haushalte mit einer anfänglichen Zinsbindung über zehn Jahre Wohnungsbaukredite an private Haushalte im Juli 2026 im Schnitt 3,92 Prozent effektiv, ein vorläufiger Wert der Deutschen Bundesbank. Wird beim bisherigen Institut verlängert, setzt die neue Zinsvereinbarung die Zehnjahresfrist des § 489 Absatz 1 Nummer 2 BGB neu in Gang. Der nächste entschädigungsfreie Ausstieg rückt dadurch nach hinten.
Ausstieg während der Zinsbindung mit berechtigtem Interesse
Innerhalb einer laufenden Zinsbindung ist der Ausstieg an ein berechtigtes Interesse gebunden. Bei Immobiliar-Verbraucherdarlehen ab dem 21. März 2016 genügt die vorzeitige Erfüllung nach § 500 Absatz 2 Satz 2 BGB, eine Kündigung ist dafür nicht nötig. Die Gesetzesbegründung nennt als Beispiel das Bedürfnis nach anderweitiger Verwertung der beliehenen Immobilie nach einer Ehescheidung oder bei Arbeitslosigkeit. Bei Altverträgen und gewerblichen Krediten mit Grundpfandrecht verlangt § 490 Absatz 2 BGB mehr, denn dort müssen die berechtigten Interessen die Kündigung gebieten und seit dem vollständigen Empfang sechs Monate abgelaufen sein. Die Kündigungsfrist beträgt drei Monate.
Das Gesetz knüpft an die Verwertung der beliehenen Sache an. Der Bundesgerichtshof hat am 1. Juli 1997 (XI ZR 267/96) entschieden, dass es auf den Beweggrund eines Verkaufs nicht ankommt, weil der Anspruch die wirtschaftliche Handlungsfreiheit des Kreditnehmers sichert. Eine reine Umschuldung lässt die Immobilie im Bestand des Eigentümers, sodass dieses Beispiel nicht trägt. Der Gesetzgeber wollte langfristige Festzinskredite wegen ihrer laufzeit- und zinskongruenten Refinanzierung vor einer vorzeitigen Kündigung schützen, weshalb der bloße Wunsch nach einem niedrigeren Zinssatz einen solchen Ausstieg nicht rechtfertigt. Beim Verkauf trägt das Interesse dagegen auch eine günstige Gelegenheit.
Sondertilgungsrechte und ihre Wirkung auf die Forderung
Vereinbarte Sondertilgungsrechte wirken neben den Kündigungsrechten. Der Bundesgerichtshof beschreibt sie als kündigungsunabhängiges Teilleistungsrecht, das die Rückerstattung eines Teilbetrags ohne Vorfälligkeitsentschädigung erlaubt. Wie weit es reicht, ergibt sich aus dem Vertrag, etwa aus einem kalenderjährlichen Betrag oder einem Prozentsatz der ursprünglichen Summe. Weil die Zinspflicht vom Bestand der Kapitalschuld abhängt, endet die Verzinsung des getilgten Anteils mit dessen Rückzahlung, soweit die Parteien nichts anderes vereinbart haben. In dem 2016 entschiedenen Fall sah der Vertrag vor, dass nicht genutzte Sondertilgungsrechte nicht nachgeholt werden können.
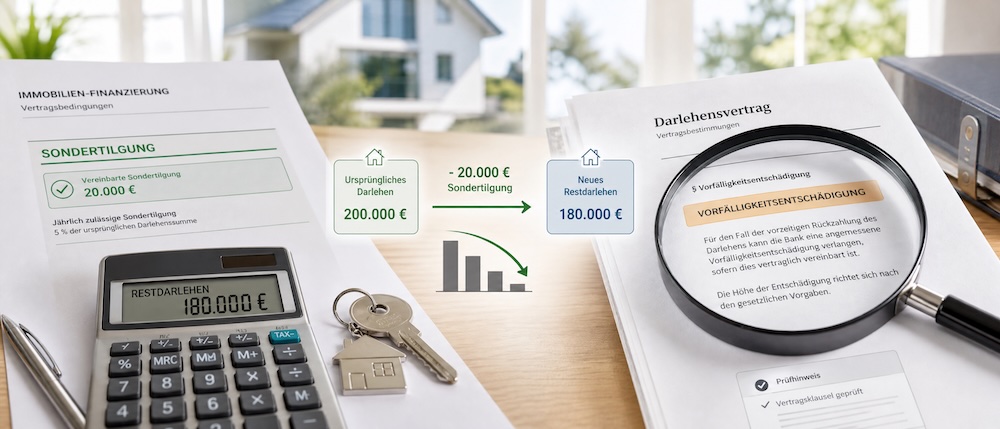
Bei einer vollständigen Ablösung mindern künftige Sondertilgungsrechte die Forderung der Bank. Mit der Einräumung solcher Rechte verzichtet das Institut schon bei Vertragsschluss auf die geschützte Zinserwartung in genau diesem Umfang. Wie der Kreditnehmer künftig mutmaßlich getilgt hätte, spielt dabei keine Rolle. Eine vorformulierte Klausel, die solche Rechte aus der Abrechnung heraushielt, hat der Bundesgerichtshof am 19. Januar 2016 (XI ZR 388/14) für unwirksam erklärt. Das Gericht sah darin eine unangemessene Benachteiligung nach § 307 Absatz 1 Satz 1 und Absatz 2 Nummer 1 BGB, weshalb vereinbarte Sondertilgungsrechte in die Abrechnung einzustellen sind. Die Berechnung selbst darf die Bank nach der Aktiv-Aktiv-Methode oder nach der Aktiv-Passiv-Methode vornehmen.
Wann der Anspruch der Bank vollständig entfällt
Zwei Konstellationen schließen den Anspruch ausdrücklich aus. Nach § 502 Absatz 2 Nummer 1 BGB entfällt er bei einer Rückzahlung aus den Mitteln einer Versicherung. Diese muss aufgrund einer Verpflichtung im Darlehensvertrag abgeschlossen worden sein, um die Rückzahlung zu sichern. Nummer 2 derselben Vorschrift trifft die Bank härter, denn dort führen unzureichende Angaben zur Laufzeit, zum Kündigungsrecht des Darlehensnehmers oder zur Berechnung der Entschädigung zum Verlust des Anspruchs. Teilt der Darlehensnehmer eines Immobiliar-Verbraucherdarlehens die Absicht einer vorzeitigen Rückzahlung mit, schuldet das Institut nach § 493 Absatz 5 BGB unverzüglich Auskunft über Zulässigkeit, Betrag und Entschädigung.
Den Maßstab dafür setzt Artikel 247 § 7 Absatz 2 Nummer 1 EGBGB. Voraussetzungen und Berechnungsmethode gehören danach klar und verständlich in den Vertrag. Vom 20. November 2026 an trägt dieselbe Pflicht die Zählung Artikel 247 § 7 Nummer 1 EGBGB, weil der erste Absatz der Vorschrift wegfällt. Am 3. Dezember 2024 (XI ZR 75/23) genügte dem Bundesgerichtshof eine Klausel nicht, die den geschützten Zeitraum an die Restlaufzeit des abzulösenden Darlehens band. Im Urteil vom 20. Mai 2025 (XI ZR 22/24) musste eine Sparkasse 7.600,16 Euro erstatten, weil ihr Vertragstext aus dem Jahr 2016 die maßgebliche Differenzrechnung nicht in groben Zügen benannte.
Fazit zur vorzeitigen Kündigung eines Immobilienkredits
 Ob überhaupt eine Vorfälligkeitsentschädigung anfällt, klärt sich vor jeder Rechnung am gewählten Weg aus dem Vertrag. Zehn Jahre nach vollständigem Empfang, zum Ende der Sollzinsbindung und bei veränderlichem Zinssatz bleibt die Bank ohne Anspruch, und vereinbarte Sondertilgungen sind im festgelegten Umfang ohnehin frei. Teuer wird allein die Ablösung mitten in der Zinsbindung, die bei Verträgen ab dem 21. März 2016 ein berechtigtes Interesse voraussetzt und beim Verkauf der Immobilie eher trägt als bei einer reinen Umschuldung. Selbst dann lohnt der Blick in die Vertragsangaben, weil § 502 Absatz 2 Nummer 2 BGB den Anspruch bei Mängeln vollständig beseitigt.


