Rente für Selbstständige: Die gefährlichste Lücke, die viele erst mit 55 bemerken
Rund 3,4 Millionen Menschen arbeiten in Deutschland selbstständig, viele davon ohne Pflicht zur gesetzlichen Rentenversicherung. Genau diese Freiheit wird oft zur Falle. In den produktiven Jahren fließt das Geld in Aufträge und Wachstum, während die Altersvorsorge still nach hinten rutscht und Jahr für Jahr aufgeschoben wird. Statistiken der Deutschen Rentenversicherung zeigen, dass etwa 40 Prozent der Selbstständigen kaum Rücklagen aufbauen. Die böse Überraschung kommt später.
Bei vielen schlägt das Thema erst um den 55. Geburtstag herum ein. Die Kinder sind aus dem Haus, der erste Rentenbescheid liegt im Briefkasten und der Blick auf die Zahlen ernüchtert. Menschen, die jahrzehntelang ohne System vorgesorgt haben, verlieren in dieser Phase wertvolle Zinseszinsjahre, die sich nicht zurückholen lassen. Die gefährlichste Lücke sitzt also weniger im Vertrag als im Kopf.
Warum die Versorgungslücke bei Selbstständigen so groß wird
Angestellte zahlen automatisch in die gesetzliche Rentenversicherung ein, Monat für Monat. Selbstständige tragen diese Verantwortung allein und schieben sie oft auf. Ohne regelmäßige Beiträge entsteht keine Anwartschaft, also kein Anspruch auf spätere Zahlungen. Die Folge ist eine Versorgungslücke, die mit jedem Jahr ohne Vorsorge weiter anwächst. Im schlimmsten Fall droht Altersarmut trotz eines guten Verdiensts in der aktiven Zeit.
Hinzu kommt, dass das Rentenniveau nur bis 2031 gesetzlich bei 48 Prozent abgesichert ist. Wie es danach weitergeht, ist politisch noch offen, und die Differenz zwischen früherem Einkommen und späterer Rente kann sich dann ausweiten. Selbstständige, die spät handeln, spüren diesen Effekt besonders hart. Viele unterschätzen den Betrag, der im Alter monatlich tatsächlich fehlt. Ein realistischer Kassensturz schafft hier Klarheit, und zwar je früher, desto besser.
Die gesetzliche Rente als freiwillige Option
Selbstständige dürfen freiwillig in die gesetzliche Rentenversicherung einzahlen. Der monatliche Mindestbeitrag liegt 2026 bei aktuell rund 112 Euro, der Höchstbeitrag bei aktuell rund 1.572 Euro. Mit diesen Beiträgen lassen sich Wartezeiten erfüllen und Ansprüche aufbauen. Auch Lücken aus früheren Jahren lassen sich unter bestimmten Voraussetzungen nachträglich füllen. Einen Anspruch auf Erwerbsminderungsrente bringen freiwillige Beiträge in aller Regel nicht, denn dafür verlangt das Gesetz drei Jahre Pflichtbeiträge in den letzten fünf Jahren. Diesen Schutz bietet die Pflichtversicherung auf Antrag, die Selbstständige innerhalb von fünf Jahren nach dem Start ihrer Tätigkeit beantragen können.
Der Wert eines Rentenpunkts dient als Maß für den späteren Anspruch. Zum 1. Juli 2026 steigt der Rentenwert auf aktuell rund 42,52 Euro je Punkt. Diese Zahlen sind gerundete Richtwerte und keine feste Garantie, da Politik und Rentenformel sie regelmäßig anpassen. Menschen, die hier sicher planen wollen, sollten ihre persönlichen Werte direkt bei der Deutschen Rentenversicherung prüfen lassen. Eine kostenlose Beratung deckt die individuelle Situation präzise ab.
Rürup-Rente und das Altersvorsorgedepot
Die Rürup-Rente, offiziell Basisrente genannt, gilt als das am stärksten geförderte Instrument für Selbstständige. Beiträge lassen sich seit 2023 zu 100 Prozent als Sonderausgaben steuerlich absetzen. Für 2026 beträgt der absetzbare Höchstbetrag bei Ledigen rund 30.826 Euro und bei zusammenveranlagten Paaren rund 61.652 Euro. Gerade Selbstständige mit hoher Steuerlast profitieren von diesem Hebel. Die Beitragszahlung bleibt flexibel und passt sich schwankenden Einkommen an.
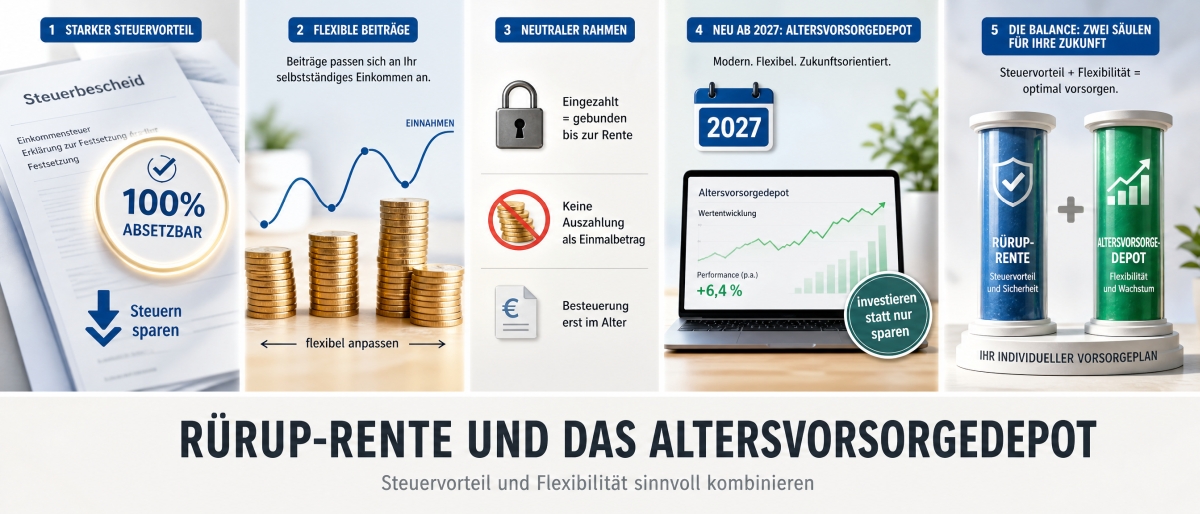
Die Basisrente hat allerdings klare Grenzen. Das Kapital bleibt langfristig gebunden, eine Auszahlung auf einen Schlag ist nicht vorgesehen und die spätere Rente unterliegt der Steuer. Ab 2027 kommt zusätzlich das staatlich geförderte Altersvorsorgedepot, das erstmals auch Selbstständigen offensteht. Menschen, die flexibel bleiben wollen, kombinieren häufig einen steuerlichen Vorsorgemantel mit einem frei verfügbaren Wertpapierdepot. Diese Mischung verteilt Chancen und Risiken sinnvoll.
ETF, Immobilie und die Frage der Streuung
Neben den geförderten Wegen setzen viele Selbstständige auf Wertpapierdepots mit breit streuenden ETFs. Solche Indexfonds bilden ganze Märkte ab und halten die Kosten niedrig. Das Kapital bleibt verfügbar, was sich bei unregelmäßigen Einnahmen als praktischer Vorteil erweist. Auch Immobilien gelten als beliebter Baustein, sei es zur Eigennutzung oder zur Vermietung. Jede dieser Anlagen bringt eigene Chancen und eigene Schwächen mit.
Ein kluger Plan verlässt sich nie auf eine einzige Säule. Wertpapiere schwanken, Immobilien binden Kapital und verursachen laufende Kosten. Eine durchdachte Streuung über mehrere Bausteine federt diese Risiken ab. Anleger, die frühzeitig breit aufstellen, gleichen Verluste eines Bereichs durch Gewinne eines anderen aus. Der Mix sollte zum eigenen Einkommen, zur Risikoneigung und zum Zeithorizont passen.
Früh handeln und professionell prüfen lassen
Der größte Hebel in der Altersvorsorge ist die Zeit. Jedes Jahr frühere Einzahlung vergrößert den Effekt des Zinseszinses spürbar. Selbstständige, die mit 35 starten, brauchen deutlich kleinere Raten als jene, die mit 55 beginnen. Schon kleine, aber regelmäßige Beträge wachsen über Jahrzehnte zu einer ordentlichen Summe. Der erste Schritt ist immer eine ehrliche Bestandsaufnahme der eigenen Lage.
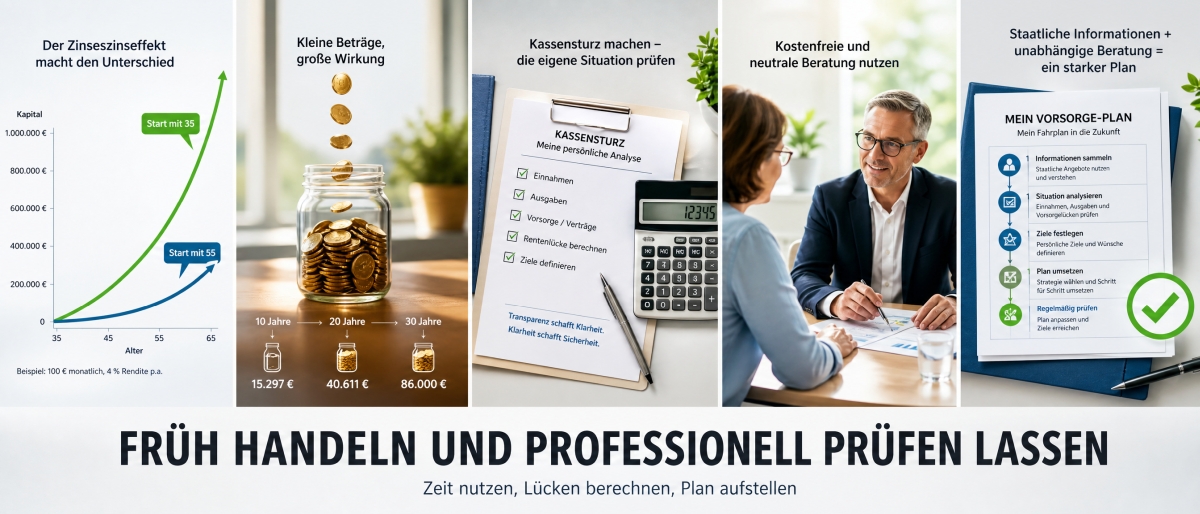
Die Deutsche Rentenversicherung bietet kostenlose und neutrale Beratung an. Dort lassen sich Ansprüche prüfen, Lücken berechnen und freiwillige Beiträge individuell planen. Diese Beratung ersetzt keinen Steuerberater, liefert aber eine verlässliche Grundlage. Menschen, die ihre Vorsorge ernst nehmen, verbinden die staatliche Auskunft mit unabhängiger Finanzberatung zu einem stimmigen Gesamtbild. Daraus entsteht ein Plan, der trägt und nicht erst mit 55 sichtbar wird.
Fazit zur Altersvorsorge und Rente für Selbstständige
Die gefährlichste Lücke entsteht durch Aufschieben, nicht durch fehlende Produkte. Selbstständige haben viele Wege, von freiwilligen Beiträgen über die Rürup-Rente bis zu ETFs und Immobilien. Wichtig bleibt, früh zu starten, breit zu streuen und die genauen Werte mit Stand 2026 zu prüfen. Anleger, die heute eine ehrliche Bestandsaufnahme machen, verschaffen sich Jahrzehnte für den Aufbau eines tragfähigen Polsters. Eine kostenlose Beratung bei der Deutschen Rentenversicherung markiert dafür den sinnvollen ersten Schritt.