Liquid Staking verändert alles – aber kaum jemand versteht die Folgen
Blockchain-Technologie durchläuft gerade eine stille Revolution. Liquid Staking hat sich innerhalb weniger Jahre von einer Nischeninnovation zu einem Finanzinstrument mit knapp 60 Milliarden Dollar Marktvolumen entwickelt. Protokolle wie Lido, Rocket Pool oder EigenLayer ermöglichen es Anlegern, ihre Kryptowährungen zu staken und gleichzeitig deren Liquidität zu bewahren. Diese scheinbar simple Innovation verändert fundamentale Strukturen im dezentralen Finanzwesen.
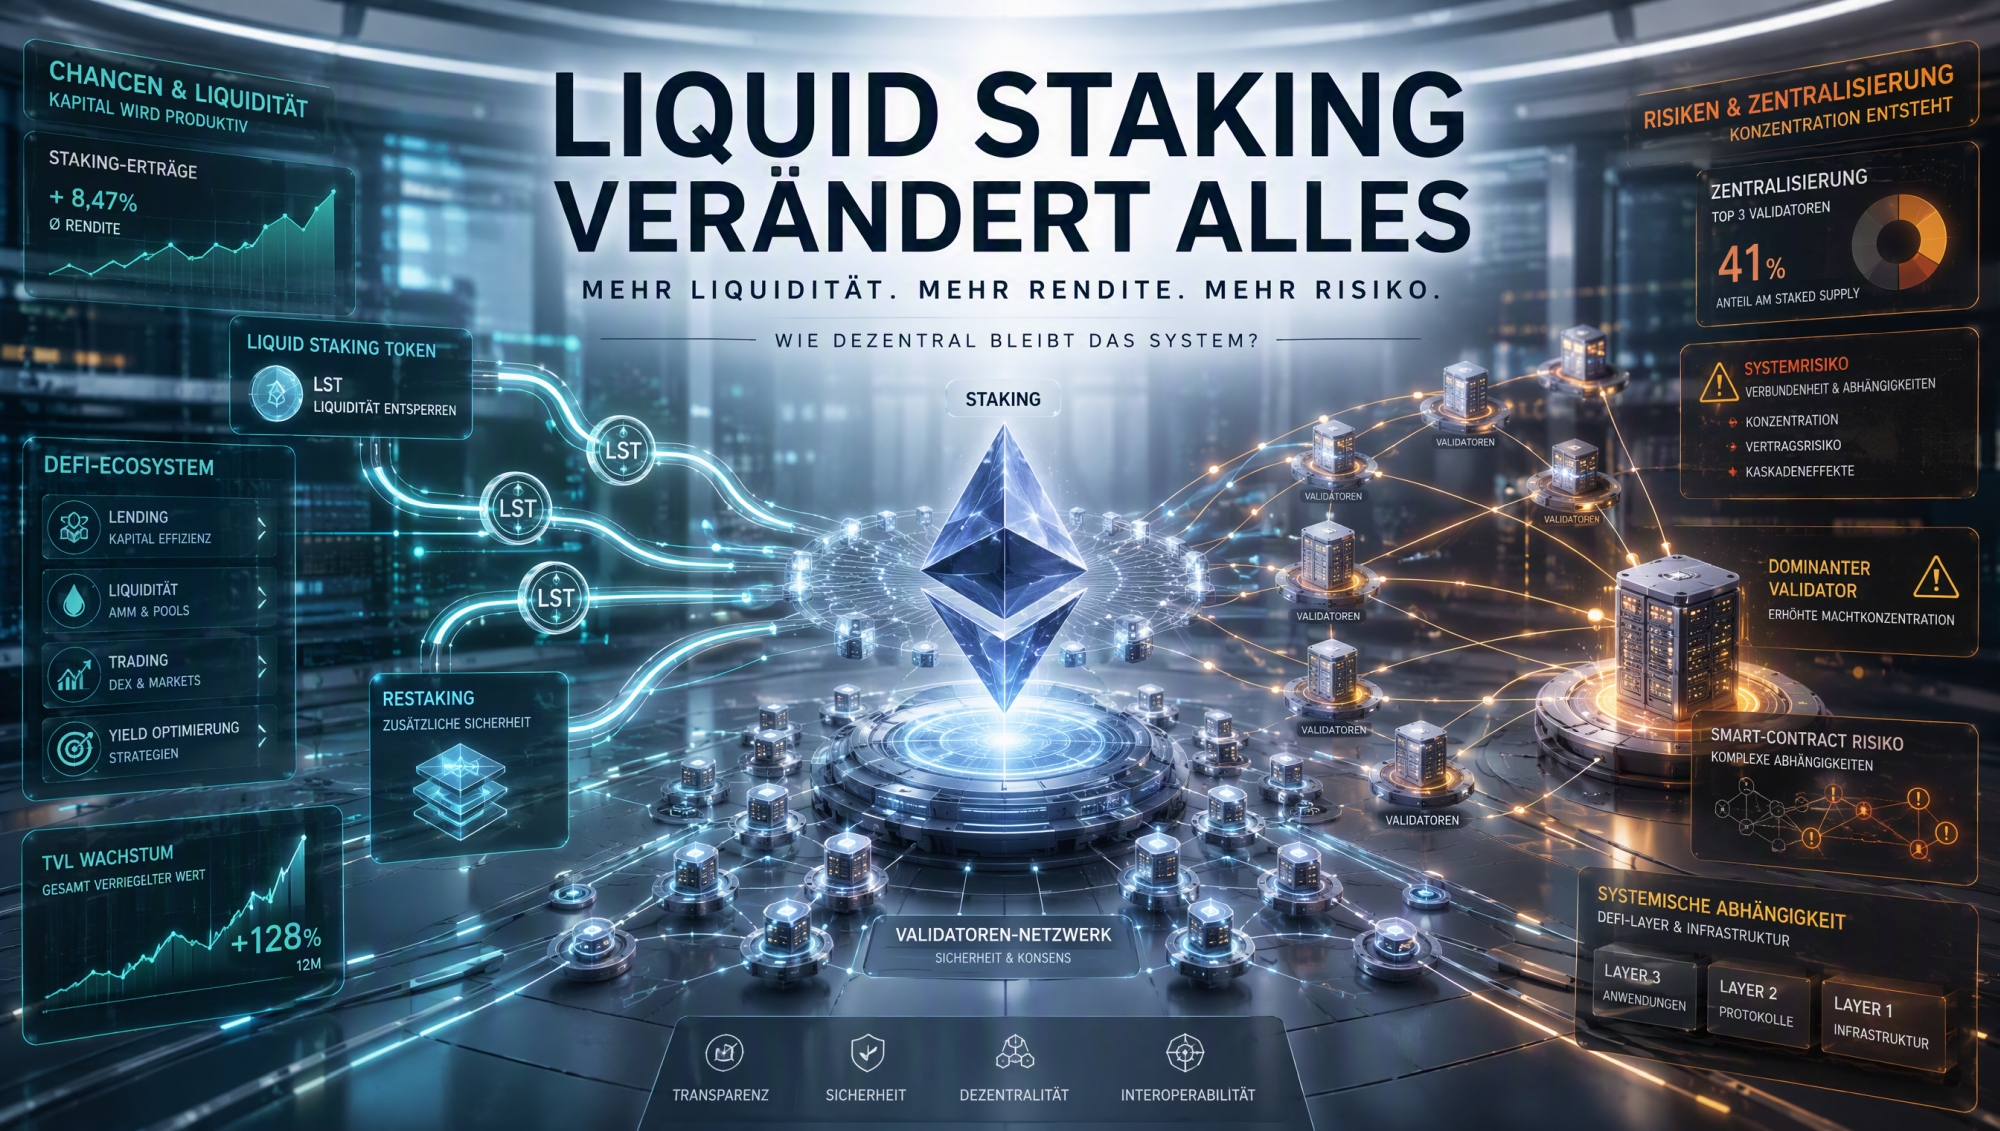
Die wahren Auswirkungen dieser Entwicklung bleiben jedoch vielen verborgen. Hinter den verlockenden Renditeversprechen verbergen sich komplexe Systemrisiken, die das gesamte Ethereum-Netzwerk gefährden könnten. Experten warnen vor Zentralisierungstendenzen, während gleichzeitig traditionelle Finanzinstitute zunehmend in diesen Markt einsteigen. Die Frage ist nicht mehr, ob Liquid Staking das Finanzwesen verändert, sondern wie tiefgreifend diese Transformation ausfallen wird.
Wie Liquid Staking das traditionelle Staking revolutioniert
Beim klassischen Staking müssen Anleger ihre Kryptowährungen für einen bestimmten Zeitraum sperren. Sie helfen damit, Proof-of-Stake-Blockchains zu sichern und erhalten dafür Belohnungen, bei Ethereum derzeit rund 2 bis 3 Prozent jährlich, bei einigen anderen Blockchains auch mehr. Der Nachteil liegt auf der Hand: Die gesperrten Assets bleiben während dieser Zeit komplett illiquide. Wer beispielsweise 32 Ethereum stakt, kann diese Token weder verkaufen noch anderweitig nutzen, selbst wenn sich attraktive Marktchancen ergeben.
Liquid Staking eliminiert dieses Problem durch einen eleganten Mechanismus. Nutzer erhalten für ihre gestakten Assets sogenannte Liquid Staking Tokens (LSTs), je nach Anbieter im Verhältnis eins zu eins oder zu einem Umtauschkurs, der mit den Belohnungen steigt. Diese repräsentieren den gestakten Betrag plus die anfallenden Belohnungen und lassen sich frei handeln, als Sicherheit hinterlegen oder in DeFi-Protokollen einsetzen. Ein Ethereum-Staker erhält beispielsweise stETH von Lido oder rETH von Rocket Pool. Diese Token fungieren als Quittung, während die ursprünglichen Coins weiterhin Staking-Erträge generieren.
Das explosive Marktwachstum und seine treibenden Kräfte
Die Zahlen sprechen eine klare Sprache. Liquid Staking erreichte bereits 2023 ein Volumen von über 20 Milliarden Dollar, während der Gesamtmarkt im Sommer 2025 zeitweise die Marke von 85 Milliarden Dollar überschritten hat. Allein Lido verwaltet aktuell knapp 9,8 Millionen gestakte Ethereum im Wert von rund 27 Milliarden Dollar. Die Total Value Locked in Liquid-Staking-Derivaten wächst monatlich um Milliarden, getrieben durch steigendes institutionelles Interesse.
| 2023 |
|
||
| Sommer 2025 |
|
|
AUG 2025
SEC-Klarstellung
LSTs sind unter bestimmten Bedingungen keine Wertpapiere – das schuf Rechtssicherheit.
|
SHANGHAI-UPGRADE
ETH wieder abhebbar
Gestakte ETH ließen sich erstmals zurückziehen – das stärkte das Vertrauen massiv.
|
DEZ 2025
BlackRock steigt ein
Anmeldung eigener Staked-Ethereum-ETF-Produkte bei der SEC – institutioneller Wendepunkt.
|
Mehrere Faktoren befeuern diese rasante Entwicklung. Die regulatorische Klarstellung der US-Börsenaufsicht SEC im August 2025, wonach Liquid Staking Tokens unter bestimmten Bedingungen keine Wertpapiere darstellen, schuf erhebliche Rechtssicherheit. Gleichzeitig führte das Ethereum-Shanghai-Upgrade die Möglichkeit ein, gestakte ETH wieder abzuheben, was das Vertrauen in Liquid-Staking-Produkte massiv stärkte. Institutionelle Anleger wie BlackRock meldeten im Dezember 2025 sogar eigene Staked-Ethereum-ETF-Produkte bei der SEC an. Diese Entwicklungen signalisieren einen Paradigmenwechsel: Liquid Staking wandelt sich vom Krypto-Experiment zum etablierten Finanzprodukt.
Die unsichtbare Zentralisierungsgefahr durch Lido und Co.
Lido Finance kontrolliert mittlerweile etwa 24 bis 27 Prozent aller gestakten Ethereum – ein Marktanteil, der viele Experten alarmiert. Danny Ryan von der Ethereum Foundation warnte bereits 2022, dass ein Marktanteil von über einem Drittel einem Zentralisierungsangriff auf Proof-of-Stake gleichkommt. Wenn man Coinbase und Binance hinzurechnet, kontrollieren nur drei Akteure über 85 Prozent der Liquid-Staking-Validierung. Diese Konzentration widerspricht den Grundprinzipien dezentraler Systeme fundamental.
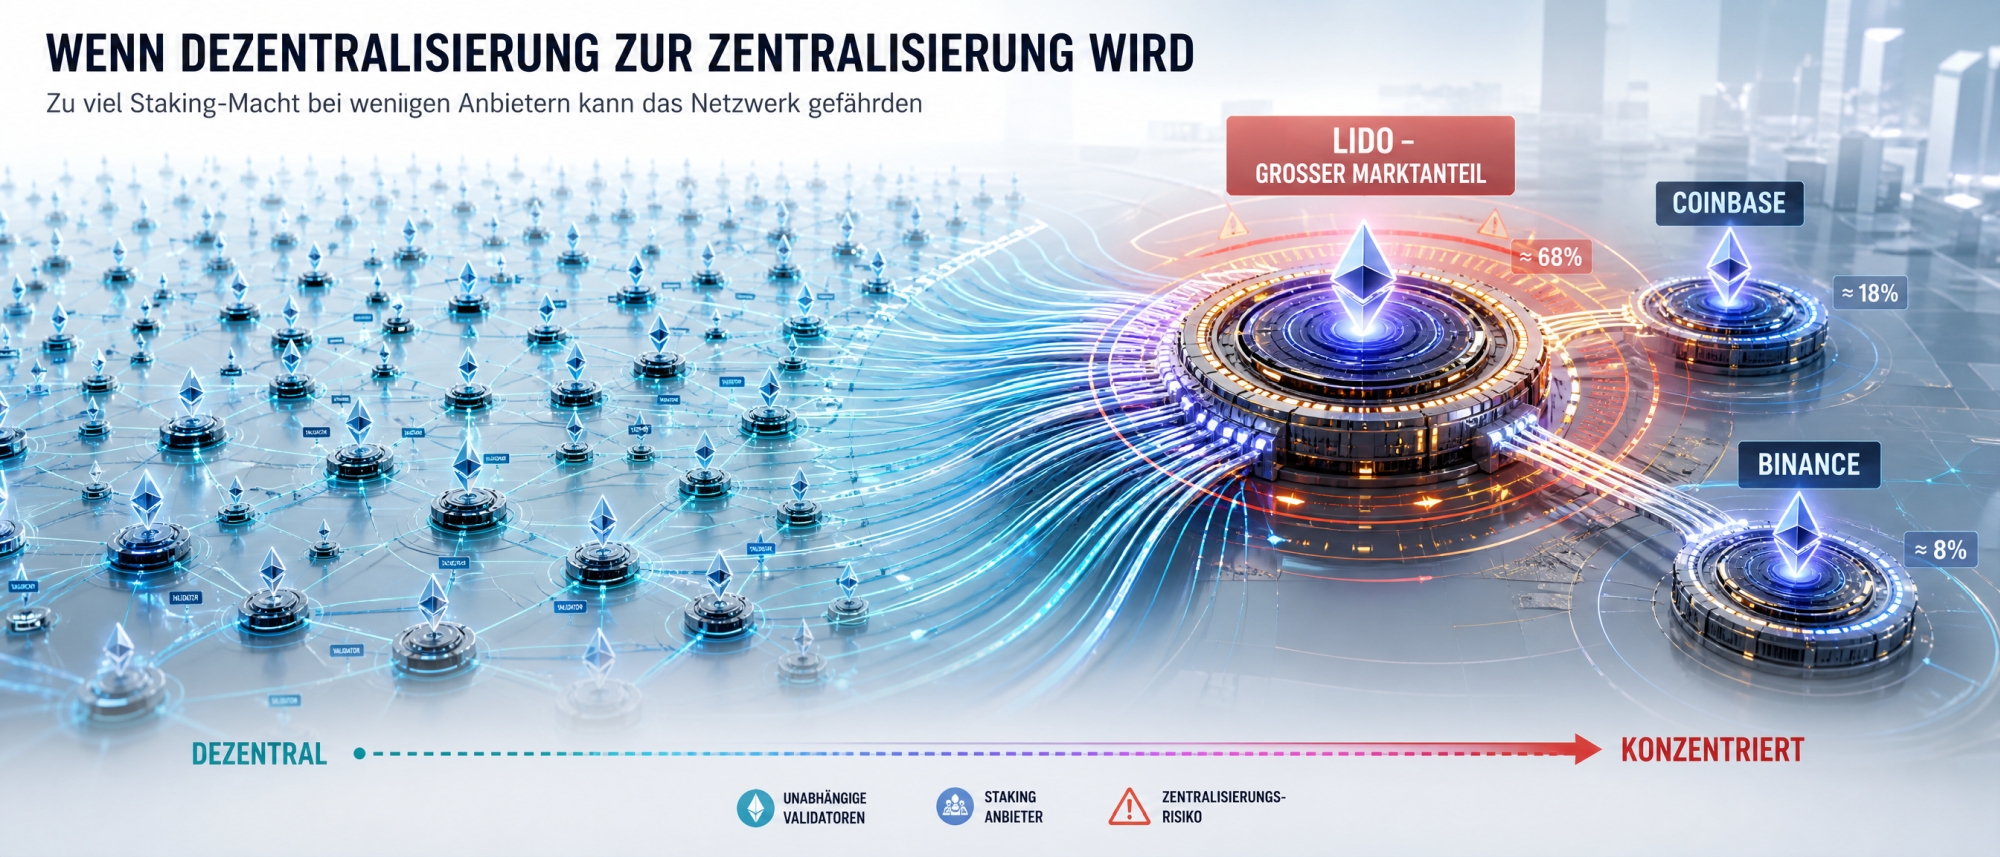
Vitalik Buterin thematisierte das Problem wiederholt auf Konferenzen. Seine ursprüngliche Vision sah vor, dass kein einzelner Liquid-Staking-Service mehr als 15 Prozent Marktanteil erreichen sollte. Die Realität sieht anders aus, obwohl Lidos Dominanz seit September 2023 leicht rückläufig ist. JPMorgan-Analysten weisen in Berichten darauf hin, dass konzentrierte Liquiditätsanbieter als Single Point of Failure fungieren oder sich zu Oligopolen zusammenschließen könnten. Sollte ein dominanter Anbieter kompromittiert werden oder eigene Interessen über die der Community stellen, könnte dies die Integrität des gesamten Ethereum-Netzwerks gefährden.
Liquid Staking als Katalysator für das DeFi-Ökosystem
LSTs haben sich als Grundbaustein des dezentralen Finanzwesens etabliert. Protokolle wie Aave oder Compound akzeptieren stETH als Sicherheit für Kreditvergaben, während dezentrale Börsen wie Curve massive Liquiditätspools mit Liquid Staking Tokens unterhalten. Nutzer können ihre LSTs in komplexe Yield-Farming-Strategien einbinden, bei denen dieselben Assets mehrfach Rendite generieren. Diese Kompositionsfähigkeit hat DeFi zu einem interconnected Finanzsystem mit über 50 Milliarden Dollar Total Value Locked in LST-bezogenen Anwendungen werden lassen.
ETH wird gestakt, sichert das Netzwerk – man erhält stETH im Verhältnis 1:1 oder rETH zum aktuellen Umtauschkurs.
|
||
|
Ebene 2 · LSTs in DeFi einsetzen
stETH als Kreditsicherheit bei Aave/Compound, in Curve-Pools oder im Yield-Farming – über 50 Mrd. $ TVL in LST-Anwendungen.
|
||
Bereits gestakte Assets ein zweites Mal einsetzen – zeitweise über 18 Mrd. $ TVL. LRTs bilden eine weitere Abstraktionsebene.
|
Die nächste Evolutionsstufe heißt Restaking und wird von Protokollen wie EigenLayer vorangetrieben. Hier können Nutzer ihre bereits gestakten oder liquid-gestakten Assets ein zweites Mal einsetzen, um zusätzliche Blockchain-Services abzusichern. EigenLayer erreichte 2025 zeitweise über 18 Milliarden Dollar TVL und ermöglicht durch sogenannte Actively Validated Services zusätzliche Renditen von meist ein bis drei Prozent jährlich. Liquid Restaking Tokens (LRTs) bilden eine weitere Abstraktionsebene, die noch komplexere Finanzstrategien ermöglicht. Diese Entwicklung multipliziert sowohl die Ertragsmöglichkeiten als auch die systemischen Risiken exponentiell.
Risiken jenseits der Zentralisierung
Smart-Contract-Schwachstellen stellen eine permanente Bedrohung dar. Obwohl führende Protokolle wie Lido mehrfach auditiert wurden und Bug-Bounty-Programme unterhalten, basiert die gesamte Infrastruktur auf experimenteller Technologie. Ein kritischer Fehler im Code könnte Milliarden vernichten, wie vergangene DeFi-Hacks eindrücklich demonstrierten. Hinzu kommt das Slashing-Risiko: Wenn Validatoren falsch agieren oder technische Probleme auftreten, verlieren sie Teile ihrer gestakten Assets. Dieses Risiko tragen letztlich auch die Inhaber von LSTs.
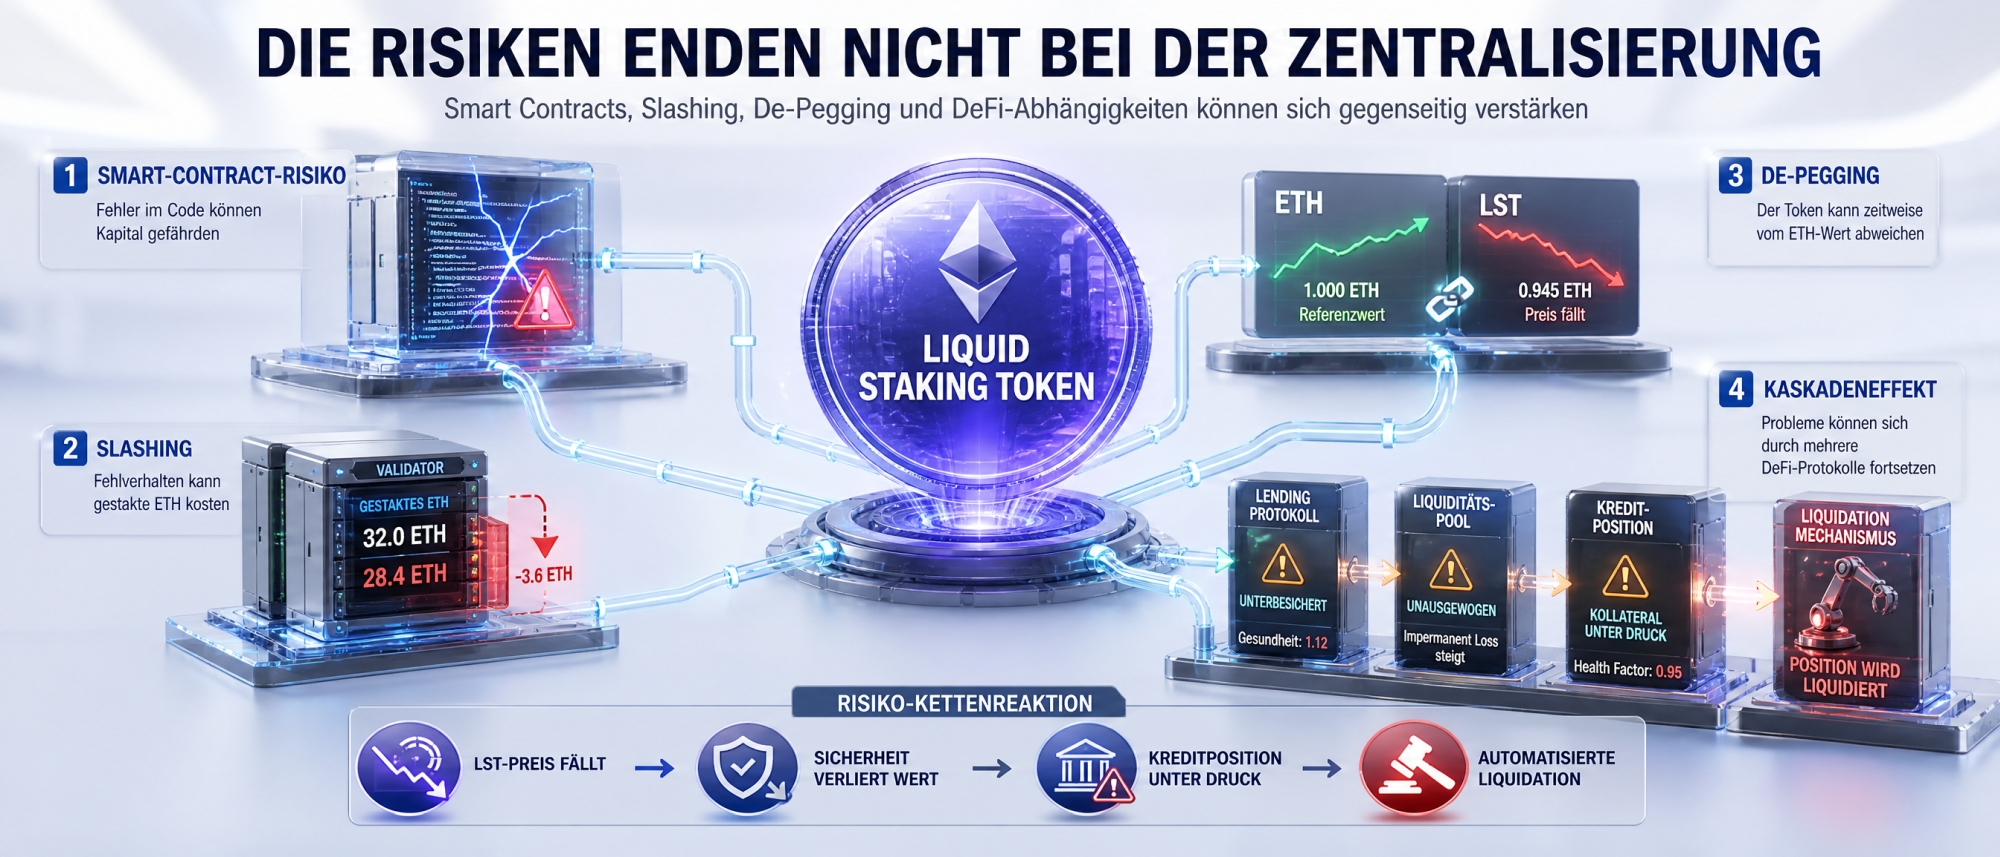
Die Marktdynamik von Liquid Staking Tokens birgt eigene Gefahren. In Stressphasen kann der Wert von stETH vom zugrunde liegenden Ethereum-Preis abweichen, ein Phänomen namens De-Pegging. Im Mai 2022 handelten stETH zeitweise mit einem Abschlag von über fünf Prozent, was bei Verwendung als Kreditsicherheit zu Zwangsliquidationen führte. Die Weiterverpfändung von LSTs in verschiedenen DeFi-Protokollen schafft komplexe Abhängigkeitsketten, bei denen Probleme in einem Bereich Kaskadeneffekte auslösen können. Je mehr Kapital in diese verschachtelten Systeme fließt, desto größer wird das systemische Risiko für das gesamte DeFi-Ökosystem.
Wandel im traditionellen Finanzwesen durch Liquid Staking
Wall-Street-Institutionen entdecken Liquid Staking als Investmentvehikel. BlackRocks BUIDL-Fonds expandiert über sechs Blockchains hinweg, während State Street Partnerschaften mit Krypto-Infrastrukturanbietern eingeht. Die Deutsche Bank entwickelt ihre eigene Ethereum-Layer-2-Lösung, was das wachsende institutionelle Vertrauen unterstreicht. VanEck reichte im Oktober 2025 sogar einen Antrag für einen Lido-Staked-Ethereum-ETF bei der SEC ein, ein historischer Schritt für die Integration von Krypto-Staking in regulierte Finanzprodukte.
|
BlackRock
BUIDL-Fonds expandiert über sechs Blockchains · Anmeldung von Staked-Ethereum-ETF-Produkten bei der SEC.
|
VanEck
Antrag für einen Lido-Staked-Ethereum-ETF (Okt. 2025) – historischer Schritt für regulierte Staking-Produkte.
|
|
Deutsche Bank
Entwickelt eine eigene Ethereum-Layer-2-Lösung – ein Signal wachsenden institutionellen Vertrauens.
|
State Street & SwissBorg
State Street geht Partnerschaften mit Krypto-Infrastruktur ein · SwissBorg integriert Liquid Staking ins Produkt.
|
Banken und Finanzdienstleister müssen ihre Geschäftsmodelle überdenken. Laut MiCAR-Regulierung in Europa können Staking-Dienstleistungen unter Verwaltung von Kryptowerten fallen, was Lizenzierungspflichten nach sich zieht. Finanzinstitute wie SwissBorg integrieren bereits Liquid-Staking-Angebote in ihre Produktpalette. Branchenexperten prognostizieren für 2025 eine beschleunigte Umstellung auf On-Chain-Operationen im traditionellen Bankwesen. Die Konvergenz von DeFi und traditionellen Finanzmärkten könnte die Struktur des globalen Finanzsystems nachhaltiger verändern als jede Innovation seit der Einführung des elektronischen Handels.
Fazit zur Veränderung durch Liquid Staking
 Liquid Staking repräsentiert weit mehr als eine technische Verbesserung des Stakings. Diese Innovation verändert fundamentale Mechanismen der Kapitalmobilisierung, Risikobewertung und Finanzmarktstruktur. Die Entwicklung von über 20 Milliarden Dollar TVL in 2023 auf zeitweise über 85 Milliarden im Sommer 2025 zeigt das enorme Wachstumspotenzial, während gleichzeitig kritische Risiken wie Zentralisierung, Smart-Contract-Schwachstellen und systemische Verflechtungen zunehmen.
Die Integration in traditionelle Finanzprodukte durch institutionelle Akteure markiert einen Wendepunkt: Liquid Staking wird zum Brückentechnologie zwischen dezentraler und konventioneller Finanzwelt. Ob diese Transformation letztlich die Vision einer faireren, effizienteren Finanzarchitektur erfüllt oder neue Systemrisiken schafft, hängt davon ab, wie die Community mit den Herausforderungen der Dezentralisierung, Sicherheit und regulatorischen Einbindung umgeht – Fragen, die in den kommenden Jahren beantwortet werden müssen.


